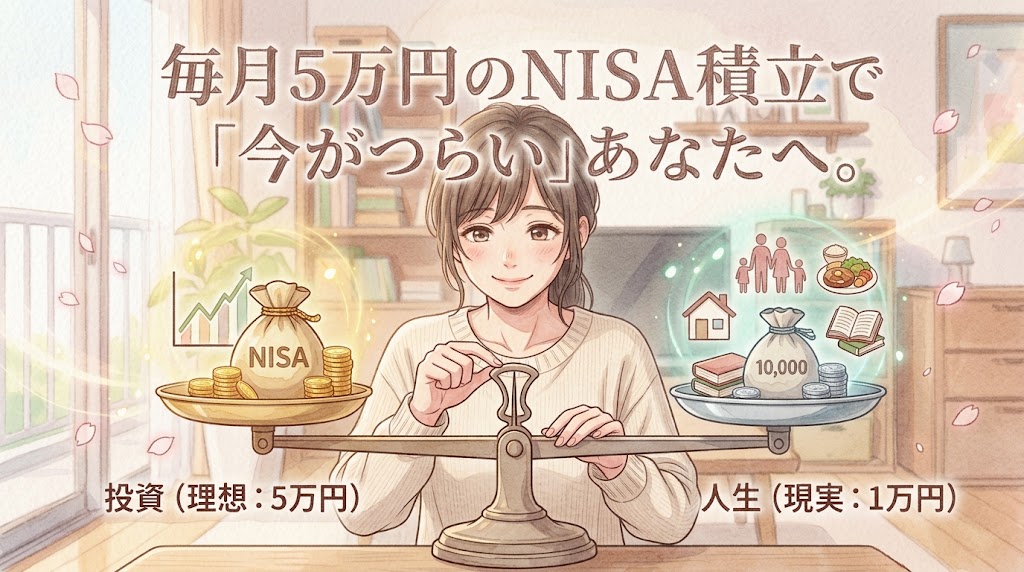
将来の不安からNISAを始めたものの、「毎月の積立額が高すぎて、今の生活が苦しい…」と悩んでいませんか?
手取り18万円で毎月5万円を投資に回すのは、セオリーとしては理想的でも、現実には心の余裕を奪ってしまうほどシビアな割合です。「口座の数字は増えるけれど、友人の結婚式にご祝儀を出す現金がない」「休日のカフェ代すら我慢している」という状態は、決してあなたの節約不足や意志の弱さが原因ではありません。
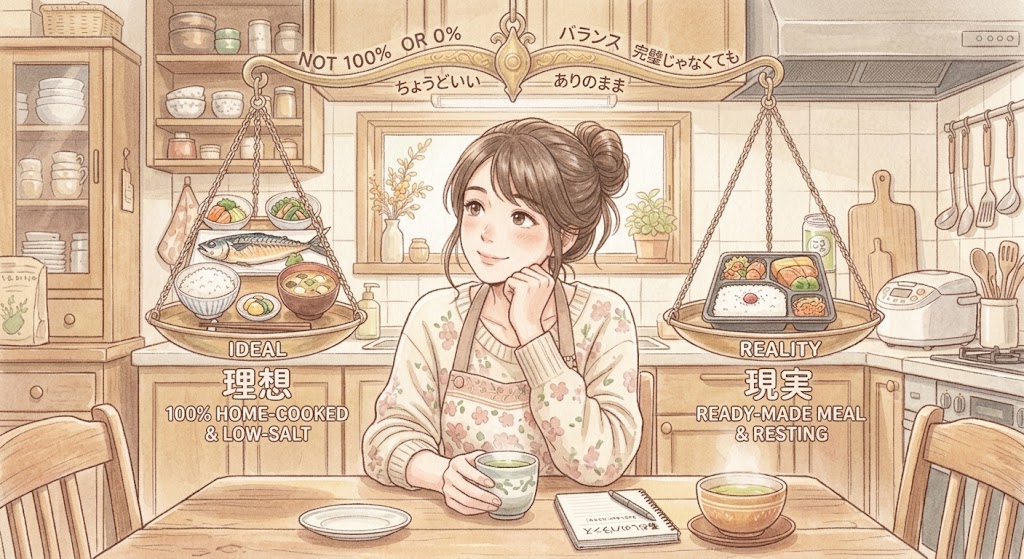
この記事では、心理学や行動経済学のエビデンスを交えながら、「未来への備え(理想)」と「今の生活の充実(現実)」を両立させる『ちょうどいいさじ加減』を見つける方法を解説します。
積立額を減らすことは妥協や失敗ではなく、投資の世界から離脱せずに長く続けるための賢い戦略です。毎月ギリギリの生活に息苦しさを感じている方は、無理なく「今の余白」を取り戻すためのヒントとして、ぜひ最後まで読んでみてください。
【この記事の結論(3つのポイント)】
現状の課題: 手取り18万円で毎月5万円(約3割)の投資は、セオリーとしては「理想」ですが、現実の生活では心の余裕を奪う極端な割合です。
エビデンス(独自見解): 手元資金の「欠乏」は冷静な判断力を奪うほどのストレスを生み(※1)、減額への罪悪感は単なる脳の「現状維持バイアス」[3]に過ぎません。20代の交際費は幸福度が持続する「経験への投資」です[2]。
解決策のさじ加減: 積立額を「月1万円〜5千円」に減額し、投資の世界に居続けながら(ゼロにしない)、今の生活を楽しむ余裕を取り戻しましょう。
将来への不安から、投資の最適解を追い求めるあまり、日々の生活を極限まで切り詰めていませんか?「友人の結婚式にご祝儀を払う余裕がない」など、口座の数字は増えても手元の現金がないと心細くなってしまうものです。
この記事では、心理学や行動経済学のエビデンスを交えながら、投資の正論(理想)と、今の生活(現実)の「ちょうどいいさじ加減」を見つける方法をお伝えします。
なぜ「毎月5万円のNISA積立」はつらいのか?
自分は節約不足なのだと、自分自身を追い詰めていませんか?今の生活が苦しいのは、あなたの我慢が足りないからではなく、「将来への備え」と「今の生活」の天秤が極端に傾いているからです。
手取りの約3割を投資に回すのは非常にストイックな割合
手取り18万円から毎月5万円を投資に回すのは、収入の約3割に達します。
- 手取り:18万円
- 積立額:5万円
- 家賃目安:6万円
- 残高:7万円(ここから食費・光熱費・通信費・交際費を捻出)
これは投資のセオリーとしては「理想的」かもしれませんが、現実の生活に落とし込むと現金が足りなくなるのは当たり前のシビアな割合です。
現金の「欠乏」が心の余裕を失わせる[1]
行動経済学の研究では、手元のお金が不足している状態は人間の認知能力を鈍らせ、冷静な判断力を奪うほどの強いストレスをもたらすことが分かっています[1]。未来のための備え(理想)に偏りすぎると、知らず知らずのうちに、心の余裕を奪ってしまうのです。
「未来」と「今」、どちらも大切にするためのさじ加減
SNSなどで「若いうちから最大限積み立てるのが正解」という情報を見て、きちんとお金と向き合おうとしたからこそ陥った罠だと言えます。投資は「完璧にやるか(100か)、全くやらないか(0か)」ではありません。
交際費や結婚式参列は、立派な「人生への投資」[2]
仕事帰りに友人とカフェで語り合ったり、親友へのご祝儀を迷わず包めたりすることは、決して浪費ではありません。
コーネル大学の心理学研究でも、「モノよりも経験(人との交流など)にお金を使うほうが、人の幸福度は高く、長く持続する」ことが実証されています[2]。これは後からいくらお金を出しても買えない、心を豊かにする「人生への投資」です。
投資の正論より現在の生活の充実度との折り合いを
「少しでも多く、長く積み立てればお金が増える(複利効果)」という正論は、時に私たちを苦しめます。数十円安い食材を求めてスーパーをはしごしたり、休日のカフェ代すら我慢したりしていては本末転倒です。正論に縛られすぎず、あなたの現在の生活の充実度と心の健康という「現実」を優先する日があってもよいのです。
「減額=失敗」ではない!現実と折り合いをつける賢い戦略
毎月5万円の設定を絶対に守らなければと焦っていませんか。お金の備えは、その時々の状況に合わせてしなやかに変えていくものです。
設定変更への罪悪感は、脳の「現状維持バイアス」(※3)
途中で金額を減らしたからといって、「自分の意志が弱いのではないか」と感じる必要はありません。行動経済学において、人間の脳は現在の設定を変えることを「損失」として過剰に恐れる傾向(現状維持バイアス)があります[3]。
つまり、減額への罪悪感は単なる脳の防衛本能です。設定を下げることは妥協ではなく、無理なく長く続けるための賢い戦略です。
迷ったらまずは「月1万円」を落としどころに
いくら減額すべきか迷ったら、以下の「さじ加減」を参考にしてみてください。
| 積立設定 | 現実の生活にもたらす効果・バランス |
| 月1万円に変更 | 手元に4万円残り、急なご祝儀やたまのデパコス購入など「今の余白」が生まれる。 |
| 月5千円に変更 | 現金不足の不安を完全に解消しつつ、「投資の世界から離脱しない(ゼロにしない)」目的を達成。 |
金額の大小よりもはるかに大切なのは、「投資の世界から完全に離れてしまわないこと(ゼロにしないこと)」です。
理想から現実へ。今日からできる「ちょうどいい」設定変更
将来のためとはいえ、毎月ギリギリの生活は辛かったですよね。まずは今日、たった5分だけスマホを操作して、現実の自分を助けるための行動を起こしてみませんか。
- 今すぐ証券アプリを開いてみましょう
- 積立額を無理のない金額(2万5千円や1万円)に減額しましょう
積立額は、ボーナス月など生活に余裕ができたときにいつでも元に戻せます。未来のために今の自分を限界まで追い詰める必要はありません。
浮いたお金で、バランスを取り戻す「ご褒美」を [4]
設定金額を下げて手元に残ったお金は、ぜひ今日を頑張るご自身を喜ばせるために使ってみてください。
脳科学において、自分へのご褒美(快の体験)は「ドーパミン(報酬系の神経伝達物質)」の分泌を促し、我慢で蓄積した脳の疲労を回復させる効果があります[4]。月に少しの余裕があれば、極端に傾いていたバランスを元に戻すことができます。
理想のセオリーではなく、「今のあなたにとって一番心地よいさじ加減」を見つけて、毎日をもっと前向きに過ごしていきましょう。
参考文献・参考サイト
・[1]欠乏の心理学と認知機能の低下について:センディル・ムッライナタン、エルダー・シャフィール(2015)『いつも「時間がない」あなたに: 欠乏の行動経済学』早川書房(お金や時間などの「不足」が人間の認知バンド幅を奪い、判断力を低下させるメカニズムに関する行動経済学の研究)
・[2]経験的消費と幸福度の関係について:Gilovich, T., Kumar, A., & Jampol, L. (2015). “A wonderful life: experiential consumption and the pursuit of happiness.” Journal of Consumer Psychology, 25(1), 152-165.(物質的な消費よりも、経験への消費の方が幸福感が長く持続することを実証したコーネル大学の心理学研究)
・[3]現状維持バイアスについて:ダニエル・カーネマン(2012)『ファスト&スロー あなたの意思はどのように決まるか?』早川書房(人間が変化を損失として捉え、不合理であっても現状を維持しようとする心理的傾向「現状維持バイアス」および「損失回避性」に関する行動経済学の知見)
・[4]報酬とドーパミン分泌による脳の疲労回復について:中野信子(2013)『脳内麻薬 人間を支配する快楽物質ドーパミンの正体』幻冬舎新書(自分へのご褒美や心地よい経験が報酬系回路を刺激し、ドーパミンを分泌させることでストレスや疲労を緩和する脳科学的メカニズム)
コメント