S&P500やオルカン(全世界株式)で積立投資を始めたものの、株価が下がるたびに「本当にこのままで大丈夫かな?」「他の商品も買った方がいいのかな?」と不安になることはありませんか?
結論から言うと、今の積立設定はそのままで全く問題ありません。
投資の正論では「暴落時でも絶対に売るな」と言われますが、大切なお子さんの将来や家族の生活を背負っている以上、資産が減っていくのを見て焦るのは当然のことです。実はその不安は、あなたの心が弱いからではなく、「損失を危険とみなす」人間の脳の正常な防衛反応によるものです。
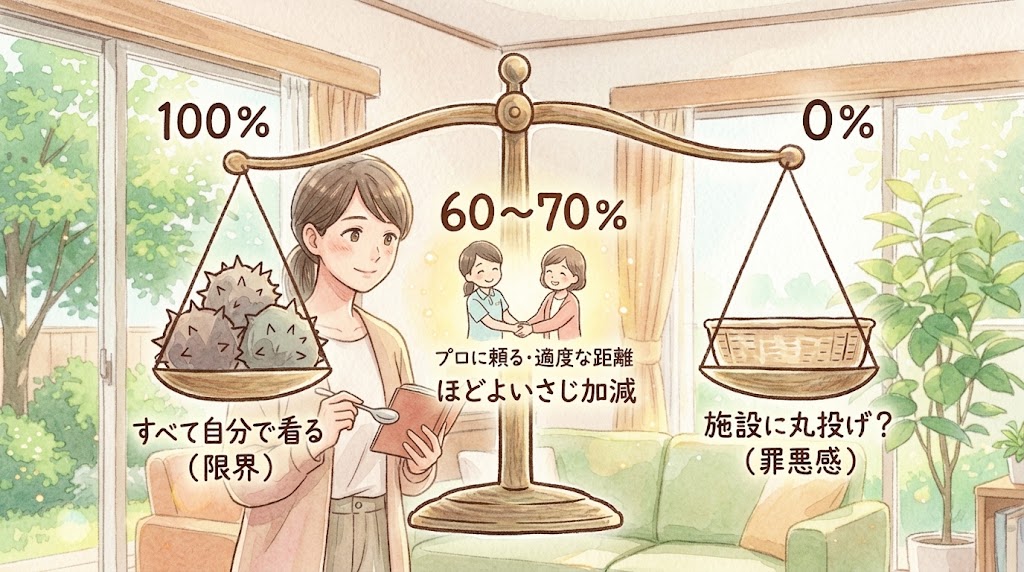
この記事では、心理学や行動経済学の視点から「投資の不安の正体」を解き明かし、100点満点の完璧な投資を追求するのではなく、心穏やかに資産形成を続けるための**「ちょうどいいさじ加減」**をお伝えします。
記事を読み終える頃には、日々の株価に振り回されない「心の土台」ができているはずです。
【結論】今の積立設定はそのままでOK。オルカン・S&P500が選ばれる理由と「心」のさじ加減
この記事の結論と要約
- 結論:現在設定しているS&P500やオルカンの積立は、資産形成のベースとしてちょうどいいさじ加減であり、そのまま継続して問題ありません。
- 不安の正体:株価下落時にパニックになるのは、心が弱いからではなく「損失を利益の2倍以上強く感じる(プロスペクト理論)」という脳の正常な防衛反応です [1][5]。
- 具体的な対策:完璧なポートフォリオを探すよりも、数ヶ月分の生活費(現金)を別口座に確保して脳の認知資源を回復させることが、一番のパニック対策になります [3]。
投資の正論(理想)と、感情を持つ人間の現実(さじ加減)
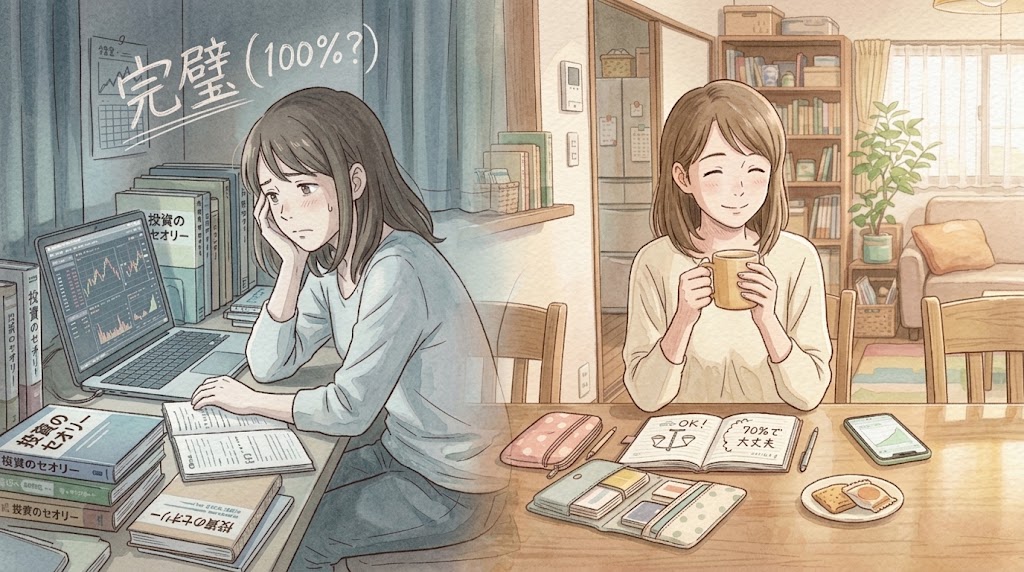
投資の世界には様々な「正論」がありますが、大切なお子さんの将来やご家族の生活を背負いながら、毎日忙しく働く私たちには、心穏やかに続けられる「バランス」こそが大切です。
| 投資のセオリー(理想) | 心理学が教える人間の現実 | 現実的な落としどころ(さじ加減) |
| 完全に理解してから投資すべき | 情報不足時は多数派に従う**(社会的証明の原理)** [4] | 100%理解していなくても、まずは行動した自分を肯定する |
| 暴落時こそ追加で買うべき | 周囲がパニックになると同調する**(ハーディング現象)** [4] | 恐怖に抗わず「今は脳が焦っているだけ」と一歩引いて眺める |
| どんな時も絶対に売ってはいけない | 目の前の恐怖から逃げたくなる**(近視眼的損失回避)** [1] | 「どうしても不安なら一部現金化もOK」と心に逃げ道を作る |
「みんなと同じ」を選んだのは、決して思考停止ではなく、絶対に失敗したくないという家族への愛情と、脳の優秀なリスク回避機能が働いた結果です。100点満点の正解を探そうと気を張らず、まずは安心してください。
暴落時にパニックになるのは「脳の正常な反応」【心理学的エビデンス】
営業回りの合間や帰りの電車内で、ふと開いた投資アプリで資産が減っているのを見て、心臓がドキッとすることはありませんか?実は、投資の不安は「気の持ちよう」ではなく、以下のような脳と心理のメカニズムによって引き起こされます。
プロスペクト理論(損失回避性)
私たちは利益を得る喜びよりも、損失を抱える苦痛を「約2〜2.5倍も強く感じる」ことが行動経済学で証明されています [1]。マイナス表示を見た瞬間、危険を察知して脳のセンサーが反応するため、焦るのは正常な防衛反応です [5]。
認知資源の枯渇(トンネリング)
お金の不安があると、脳の「考えるためのエネルギー(認知資源)」が奪われ、冷静な判断ができなくなります [3]。その結果、目先の恐怖から逃れるために積立をやめてしまうパニック売りに繋がりやすくなります。
無理に「絶対に動じないぞ」と我慢するのではなく、「あ、今自分の脳が勝手に焦っているな」と自覚しておくくらいのさじ加減が、投資を長続きさせる秘訣です。
目的別:「教育資金」と「老後資金」のメンタル・アカウンティング
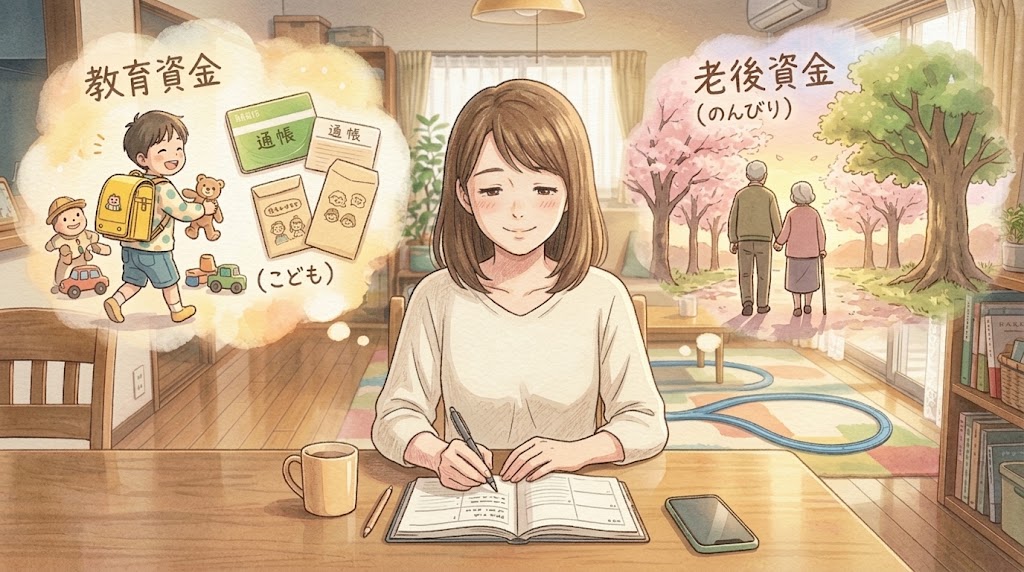
「一番効率の良い運用をしなければ」と力んでしまうと、お金を使う時期と目的が頭の中で混ざってしまいます。行動経済学の「メンタル・アカウンティング(心の家計簿)」というテクニックを使い、目的別に思考の引き出しをざっくり整理しておきましょう [2]。
1. 5歳のお子様の大学進学(約13年後)に向けた考え方
絶対に減らしたくない教育費は、S&P500などの投資信託と、確実な現金(安全資産)を組み合わせるハイブリッド戦略が現実的です。「これは教育用」と現金を分けておけば、いざ資金が必要な時期に相場が大きく変動しても心がスッと軽くなります。
2. ご夫婦の老後(約30年後)に向けた考え方
使い始めるまでにまだ30年近くある老後資金は、普段の営業活動で月々の売上に波があっても最終的に年間目標に届けばいいのと同じです。「毎日の株価は気にしない」というおおらかなさじ加減で構えておきましょう。
不安を消す具体的なアクション:「生活防衛資金」の確保
S&P500だけで大丈夫かと不安になると、つい他の商品を追加して完璧なポートフォリオを作りたくなりますよね。しかし、焦る気持ちを落ち着かせる一番の特効薬は、新しい商品を買うことではなく手元の現金を確保することです。
価値が変わらない現金が手元にある状態を作れば、脳の前頭前野(論理的な思考を司る部分)が正常に働き、落ち着いて積立を継続できるようになります [3]。
生活防衛資金の現実的なライン
投資の教科書には「生活費の半年〜1年分」と書かれていますが、いきなり大金を貯めるのは大変です。まずは「何かあっても3ヶ月は暮らせる金額(例:約90万円)」など、無理のない現実的なペースから始めましょう。
別口座への隔離
目標金額が貯まったら、普段の生活費とは別の口座に移して隔離します。物理的に分けることで心の家計簿の効果が強まり [2]、扁桃体の不安反応を確実に鎮めることができます [5]。
完璧な投資理論を追求するよりも、投資と現金のバランスを整える方が、私たちの心の平穏にはずっと効果的です。この安心できる土台さえできれば、あとは今の積立をコツコツ続けるだけ。心に余裕を持ちながら、ご家族の将来に向けたお金の準備を自信を持って進めていきましょう。
参考文献・参考サイト
[1] ダニエル・カーネマン (2012)『ファスト&スロー あなたの意思はどのように決まるか?』(早川書房)
※プロスペクト理論における「損失回避性」および、システム1(直感・ヒューリスティック)に関する科学的根拠として参照。
[2] リチャード・セイラー (2015)『行動経済学の逆襲』(早川書房)
※お金の使い道を心の中で仕分けする「メンタル・アカウンティング(心の家計簿)」に関する根拠として参照。
[3] センディル・ムッライナタン、エルダー・シャフィール (2015)『いつも「時間がない」あなたに 欠乏の行動経済学』(早川書房)
※経済的な不安が脳の「認知資源」を奪い、視野狭窄(トンネリング)を引き起こすメカニズムの根拠として参照。
[4] ロバート・B・チャルディーニ (2014)『影響力の武器[第三版]: なぜ、人は動かされるのか』(誠信書房)
※他者の行動につられる「社会的証明の原理」に関する根拠として参照。
[5] ジョセフ・ルドゥー (2003)『シナプスが人格をつくる―脳の中の自己』(みすず書房)
※恐怖や不安を感じた際の扁桃体の反応および闘争・逃走反応といった脳科学的メカニズムの基礎文献として参照。
コメント